SUNAT amplía fiscalización en Precios de Transferencia por omisión de Reporte Local

SUNAT amplía fiscalización en Precios de Transferencia por omisión de Reporte Local
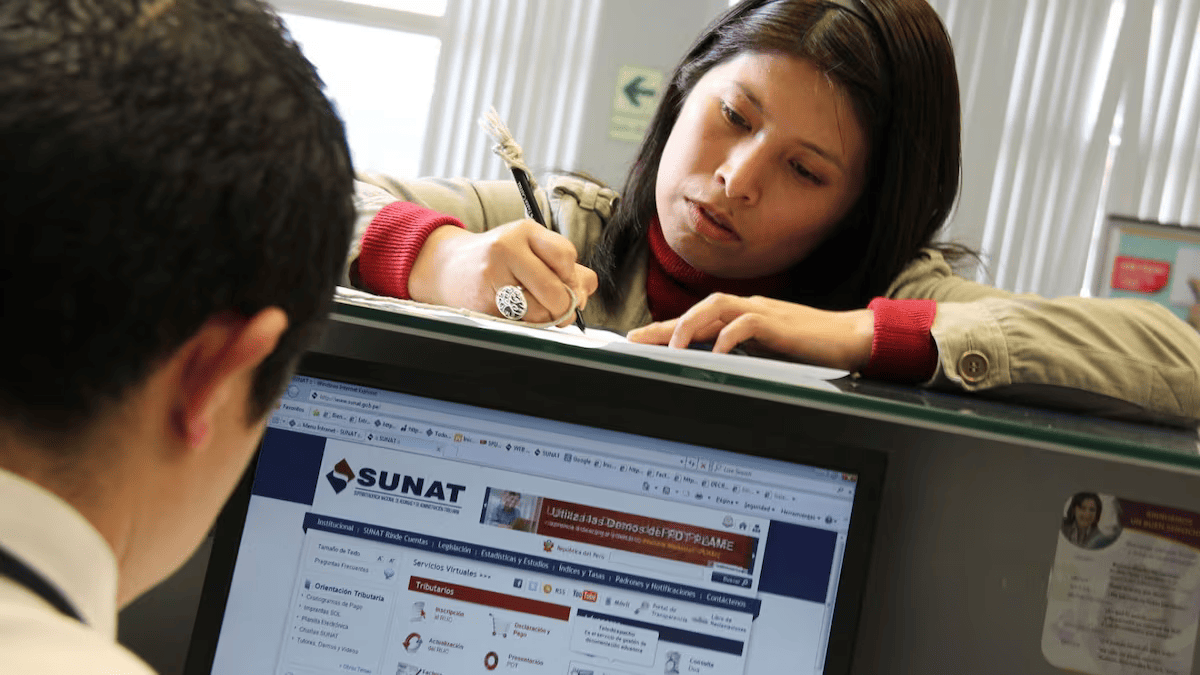
La SUNAT ha iniciado el envío de Esquelas de Citación a contribuyentes que habrían omitido la presentación del Reporte Local 2024, reforzando su estrategia de fiscalización en materia de Precios de Transferencia. Este accionar confirma un enfoque cada vez más riguroso en el control del cumplimiento formal y sustancial de operaciones intragrupo. La revisión se … Leer más
Sector inmobiliario: reconocimiento de ingresos, inventarios y costos bajo un enfoque técnico y estratégico

El sector inmobiliario enfrenta desafíos contables que impactan directamente en la rentabilidad de los proyectos, los indicadores financieros y la percepción del desempeño empresarial. El reconocimiento de ingresos, la medición de inventarios y la capitalización de costos no son simples registros: son variables estratégicas que requieren aplicación rigurosa de las NIIF. Uno de los principales … Leer más

Cierre contable 2026: inventarios, provisiones y partes relacionadas bajo la lupa

Cierre contable 2026

El cierre contable 2026 es una etapa clave para validar la razonabilidad de los estados financieros y fortalecer el sustento de las operaciones ante eventuales procesos de fiscalización de la SUNAT. En este proceso, tres áreas requieren especial atención: los inventarios, las provisiones y las operaciones con partes relacionadas. El inventario físico constituye un elemento … Leer más

Auditoría financiera, de obligación formal a herramienta estratégica de valor

Auditoría financiera, de obligación formal a herramienta estratégica de valor

La auditoría financiera representa mucho más que un requisito regulatorio o contractual. Cuando se aborda con un enfoque estratégico, se convierte en una herramienta que fortalece la credibilidad institucional, mejora la gestión de riesgos y aporta información relevante para la toma de decisiones empresariales. Una auditoría bien ejecutada no solo valida las cifras de los … Leer más

RTF9709-11-2025: límite a prórroga de fiscalización y derecho a debida motivación

La RTF N.° 09709-11-2025 del Tribunal Fiscal establece un criterio relevante para los contribuyentes: la SUNAT debe sustentar de manera suficiente las razones que justifican la prórroga del plazo de una fiscalización definitiva. Esta ampliación constituye una medida excepcional y no basta con invocar de forma genérica la complejidad del procedimiento o el volumen de … Leer más

La revisión del deterioro bajo NIIF factor crítico de transparencia financiera

contabilidad y transparencia financiera

De cara al cierre contable, la revisión de las pruebas de deterioro bajo las Normas Internacionales de Información Financiera (NIIF) constituye un aspecto fundamental para garantizar la transparencia y consistencia de los estados financieros. Este análisis no debe replicar automáticamente los supuestos de periodos anteriores, sino reflejar las condiciones económicas, financieras y operativas vigentes, así … Leer más

Nueva UIT 2026 un factor clave en la planificación tributaria

planificacion tributaria

La actualización de la UIT 2026 (Unidad Impositiva Tributaria) no es solo un ajuste vinculado a la inflación. Se trata de un parámetro transversal del sistema tributario peruano que impacta directamente en deducciones, límites, sanciones, topes de beneficios y múltiples obligaciones tanto para empresas como para personas naturales. Cada variación en la UIT incide en … Leer más

RTF N.° 10452-9-2025: la fehaciencia en servicios intragrupo va más allá de contratos y facturas

La RTF N.° 10452-9-2025 del Tribunal Fiscal reafirma un criterio clave en materia tributaria: la fehaciencia del gasto por servicios intragrupo no se acredita únicamente con contratos, facturas o registros contables. La evaluación debe ser integral y sustentarse en evidencia que demuestre la efectiva prestación del servicio y el beneficio obtenido por la empresa. En … Leer más

NIIF 19: eficiencia en revelaciones sin comprometer lacalidad de la información financiera

La NIIF 19 introduce una alternativa relevante para determinadas subsidiarias al permitir la reducción de revelaciones en los estados financieros, siempre que formen parte de un grupo que reporta bajo NIIF completas. Sin embargo, su aplicación no es automática ni meramente formal: exige análisis técnico, verificación de elegibilidad y adecuada documentación. El propósito de la … Leer más

Honduras y el Informe País por País (CbCR): nuevas obligaciones y retos para los grupos multinacionales

Honduras avanza en la adopción de estándares alineados con la OCDE mediante la implementación del Informe País por País (CbCR) a partir de los ejercicios 2025. Esta incorporación marca un paso relevante en el fortalecimiento de la transparencia fiscal internacional y no debe verse únicamente como un nuevo requisito formal, sino como un cambio estructural … Leer más