Deterioro de activos: Una evaluación clave para reflejar su valor económico
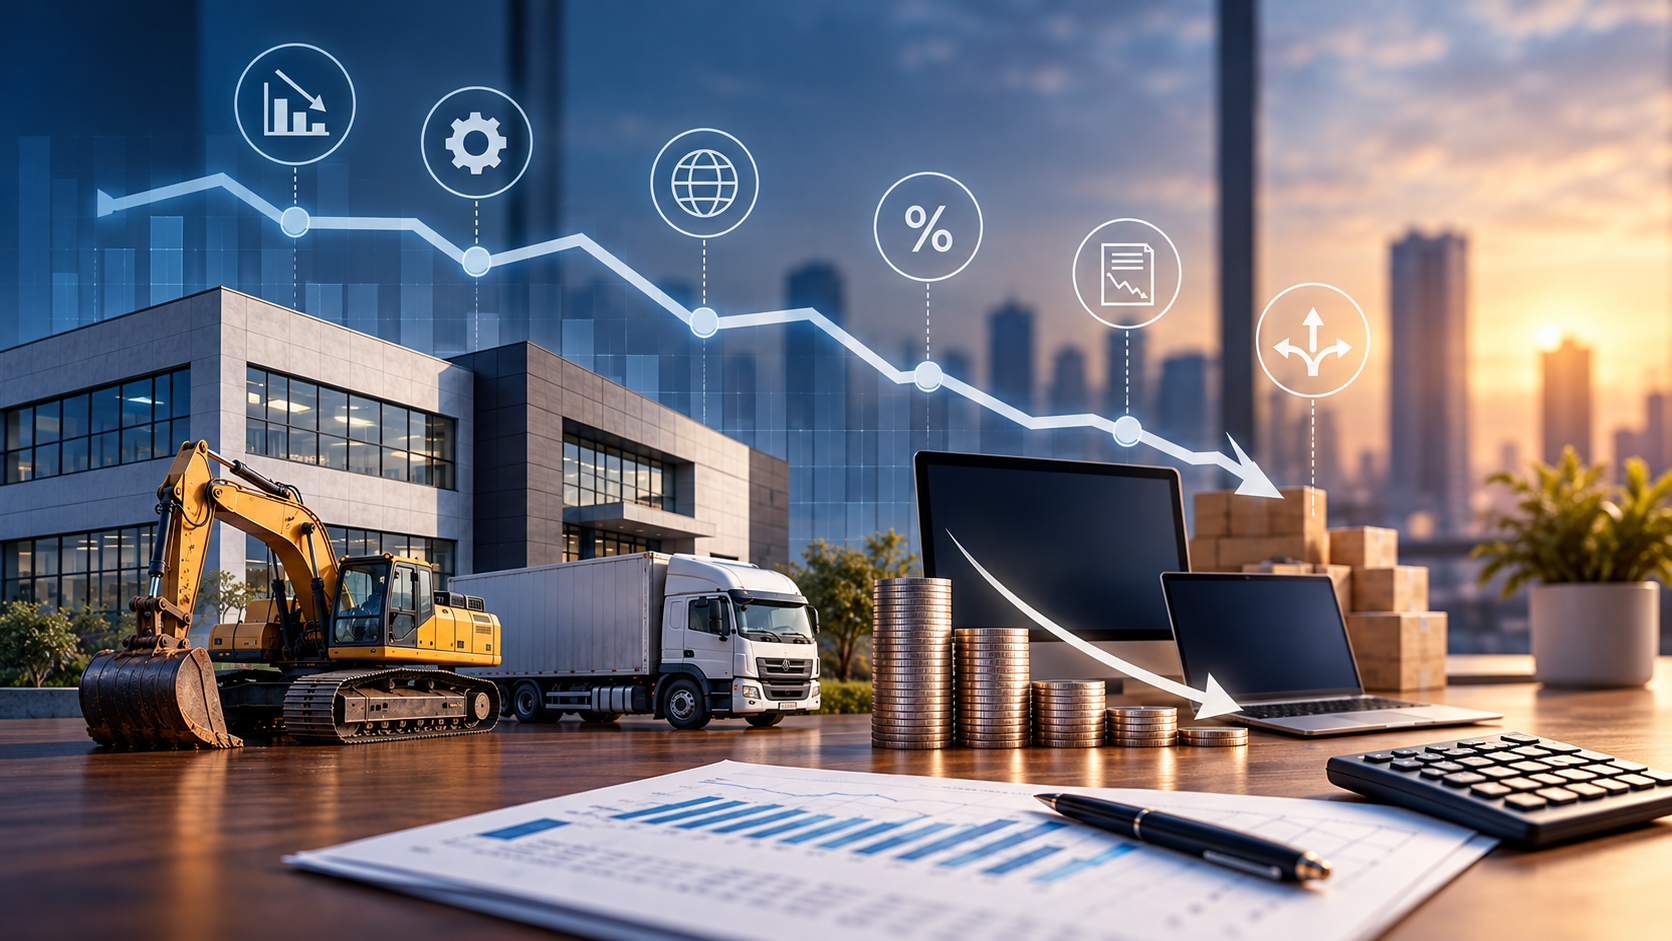
Un activo puede seguir operando y, sin embargo, haber perdido valor. Por ello, identificar oportunamente señales de deterioro es fundamental para evitar que los estados financieros presenten activos por importes superiores a aquellos que realmente pueden recuperarse.
La NIC 36 – Deterioro del valor de los activos establece que, al cierre de cada periodo sobre el que se informa, las entidades deben evaluar si existen indicios de que un activo podría estar deteriorado.
Entre las principales señales de alerta se encuentran:
- Disminuciones significativas en el valor de mercado.
- Daños físicos u obsolescencia.
- Cambios adversos en el entorno económico, tecnológico, legal o de mercado.
- Incrementos en las tasas de interés o de rendimiento de mercado que puedan afectar el importe recuperable.
- Resultados o flujos de efectivo inferiores a los previstos.
- Decisiones de reestructuración, cierre, reducción o cambios relevantes en la forma de utilizar un activo.
Cuando existen estos indicios, la entidad debe estimar el importe recuperable del activo o, cuando corresponda, de la unidad generadora de efectivo a la que pertenece.
Este importe corresponde al mayor entre el valor razonable menos los costos de disposición y el valor en uso. Si el importe en libros supera el importe recuperable, existe una pérdida por deterioro que debe ser reconocida contablemente.
Existe, además, una evaluación que no depende de la presencia de indicios. La plusvalía adquirida en una combinación de negocios, los activos intangibles con vida útil indefinida y aquellos que aún no se encuentran disponibles para su uso deben someterse a una prueba de deterioro, como mínimo, una vez al año.
Es importante considerar que la NIC 36 no resulta aplicable a todos los activos. Existen partidas cuyo deterioro se encuentra regulado por otras normas, como los inventarios, determinados activos financieros comprendidos en la NIIF 9 y los activos por impuestos diferidos, entre otros.
Evaluar el deterioro no es únicamente un ejercicio de cumplimiento contable. También permite cuestionar oportunamente las proyecciones, revisar el desempeño de los activos e identificar cambios que pueden estar afectando su capacidad de generar beneficios económicos.
Una evaluación técnicamente sustentada contribuye a que los estados financieros reflejen de manera más razonable la realidad económica de la empresa y proporciona información de mayor calidad para la toma de decisiones.
Síguenos en nuestras redes sociales y descubre más contenidos sobre auditoría, negocios y gestión empresarial:
LinkedIn: www.linkedin.com/company/transferpricinglatam
Facebook: www.facebook.com/transferpricinglatam
Instagram: www.instagram.com/tpa_consultores/
Vanessa Ladrón de Guevara
Socia Líder de Auditoría